la rédaction
Maison de moins de dix ans : ravaler ou faire jouer les garanties
Une maison de moins de dix ans dont la façade fissure : avant de commander un ravalement, vérifiez ce que la garantie décennale peut encore couvrir.
•Situations / 18 min de lecture
Ravaler ou faire jouer les garanties : la réponse en deux minutes
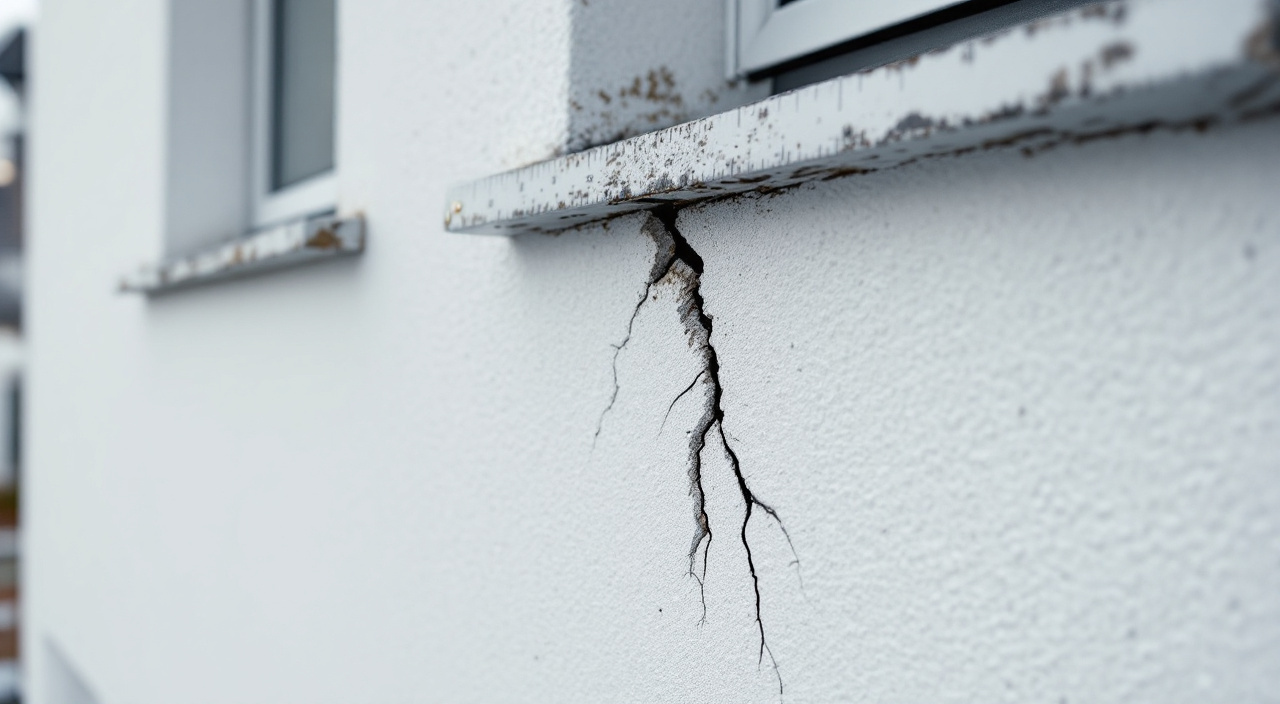
Une maison de moins de dix ans dont la façade marque déjà pose une question simple : faut-il commander un ravalement, ou faire jouer les garanties de la construction ? La réponse tient d'abord à la nature de ce que vous voyez. Si la façade est sale, ternie, verdie du côté nord, si l'enduit a passé au soleil, personne ne vous doit rien : c'est de l'entretien, aucune garantie ne couvre le vieillissement d'un revêtement, et un ravalement est la bonne réponse. Si elle fissure, si l'enduit sonne creux, cloque, se décolle par plaques, si l'eau traverse et tache un mur intérieur, alors vous n'avez pas un problème d'entretien : vous avez un désordre. Et un désordre sur un ouvrage récent a un auteur, un contrat, et souvent un assureur.
Dans ce second cas, commander le ravalement est précisément le geste qui referme le dossier. Vous payez à la place de celui qui devait payer, et vous faites disparaître, sous un enduit neuf, la seule chose qui aurait permis de le démontrer. L'ordre correct est inverse : on qualifie le désordre, on le date, on le déclare, on le fait constater — et le ravalement, s'il reste nécessaire, vient après, souvent financé par un autre. Rien n'interdit de faire établir des devis en parallèle pour savoir de quoi on parle. Ce qui coûte cher, c'est de signer et de laisser monter l'échafaudage avant que quiconque ait regardé le support.
Un enduit neuf posé sur un désordre non qualifié, ce n'est pas une façade réparée. C'est une preuve effacée et une facture assumée à la place d'un autre.
Trois garanties courent sur une maison récente
Sur une construction, trois garanties légales se superposent. Elles n'ont ni la même durée, ni le même objet, ni le même débiteur. Les confondre fait perdre du temps, et le temps est ici la ressource la plus rare.
Le point de départ, c'est la réception, pas l'emménagement
Toutes partent du même événement : la réception des travaux, matérialisée par un procès-verbal signé, avec ou sans réserves. Ce n'est ni la date de votre emménagement, ni celle de l'acte de vente, ni celle du permis, ni celle de la fin réelle du chantier. Si vous avez fait construire, ce document est dans votre dossier. Si vous avez acheté en l'état futur d'achèvement, la réception s'est jouée entre le promoteur et ses entreprises, et vous avez eu, vous, une livraison : la date de réception se demande au promoteur ou se retrouve dans les pièces annexées à l'acte. Si vous avez acheté la maison d'occasion, cette date figure normalement dans le dossier remis par le vendeur.
Cette date commande tout. Une maison vendue à six ans laisse quatre années de garantie décennale à son nouveau propriétaire, pas dix. Tant que vous ne l'avez pas retrouvée, vous ne savez pas si vous êtes dans le délai, et vous ne pouvez donc pas décider. C'est la toute première pièce à sortir, avant même la première photo de la fissure. Sur ce que le vendeur doit vous avoir transmis, l'article ravaler une maison qu'on vient d'acheter : ce qui se transmet détaille le dossier à réclamer.
Ce que couvre chacune des trois
La garantie de parfait achèvement dure un an à compter de la réception. Elle est la plus large dans son objet : elle couvre tous les désordres signalés en réserve le jour de la réception, et tous ceux qui apparaissent dans l'année, quelle que soit leur gravité, y compris purement esthétiques. Une teinte qui ne correspond pas, un raccord visible, une reprise mal faite entrent dedans. Elle est due par l'entreprise qui a exécuté les travaux, personnellement.
La garantie de bon fonctionnement, dite biennale, dure deux ans et vise les éléments d'équipement dissociables — ceux qu'on peut déposer sans abîmer l'ouvrage. Sur une façade, elle concerne rarement l'enduit, qui fait corps avec le mur, mais peut concerner des équipements rapportés dessus.
La garantie décennale dure dix ans. Elle ne couvre pas tout : elle vise les désordres qui compromettent la solidité de l'ouvrage, ou qui le rendent impropre à sa destination. C'est ce second critère qui joue presque toujours en façade. Un enduit qui laisse passer l'eau jusqu'à l'intérieur rend le logement impropre à sa destination. Une microfissure sans conséquence, non. Entre les deux, il y a une zone grise, et c'est cette zone qui fait l'essentiel des litiges.
Le cas ambigu : la fissure
Une fissure n'est pas un désordre en soi. Le faïençage superficiel d'un enduit, ces microfentes en réseau qui ne traversent pas, relève souvent du retrait du matériau et non d'un défaut d'exécution. Une fissure fine, stabilisée, qui ne laisse pas passer l'eau, se traite en entretien. Une fissure qui traverse le revêtement, qui suit un angle d'ouverture, qui s'ouvre d'une saison à l'autre, ou qui s'accompagne d'une trace d'humidité en vis-à-vis à l'intérieur, ne se traite pas de la même façon et ne se paie pas par la même personne.
La qualification est technique. Elle n'est ni de votre ressort ni de celui du façadier venu chiffrer. Ce que vous pouvez faire, en revanche, et qui a une vraie valeur, c'est documenter l'évolution : photographier chaque fissure avec un repère d'échelle et la date, noter où elle commence et où elle s'arrête, poser un témoin et le relever à intervalles réguliers, photographier l'intérieur en vis-à-vis, noter les épisodes de pluie qui font apparaître une auréole. Une fissure dont on démontre qu'elle bouge n'est plus le même dossier qu'une fissure dont on affirme qu'elle bouge.
Pourquoi commander le ravalement referme le recours
La preuve disparaît avec l'ancien support
Un ravalement, quelle que soit la solution retenue, fait disparaître l'état actuel : on décape, ou on recouvre. Or l'expertise, elle, travaille sur le support. Elle ouvre la fissure pour voir si elle traverse le revêtement seul ou le mur, elle sonde l'enduit pour mesurer les zones décollées, elle regarde les appuis de fenêtre, les seuils, les rejets d'eau, les points de raccord, elle contrôle l'épaisseur du revêtement et la nature du fond. Une fois l'enduit neuf en place, plus personne ne peut dire si la fissure était traversante, si l'ancien revêtement avait été appliqué sur un support humide, si l'épaisseur était conforme, si un joint de dilatation manquait.
L'expert ne pourra alors constater qu'une chose : que les travaux ont été faits. Et la charge de la preuve, en matière de désordre, pèse sur celui qui réclame. Vous vous retrouvez à devoir démontrer, avec des photos de téléphone, ce qu'un constat sur place aurait établi en une matinée.
Le devis d'un façadier n'est pas un avis sur les responsabilités
Une entreprise de façade chiffre une solution. On ne lui demande pas, et ce n'est ni son rôle ni son mandat, de dire qui doit payer. Un devis peut porter une ligne « traitement des fissures avant application » sans que rien n'y indique la cause du désordre, ni son ancienneté, ni s'il relève d'un défaut d'exécution imputable à un tiers. Ce n'est pas de la mauvaise foi : c'est le périmètre normal d'un devis de travaux. Sur ce que ces lignes disent et ne disent pas, voir lire un devis de ravalement ligne par ligne, sans être du métier.
Le piège tient à ce que le devis répond très bien à la question « combien pour remettre en état », qui n'est pas la question du moment. La question du moment est « pourquoi cette façade se dégrade à sept ans ». Tant qu'elle n'a pas de réponse, la réparation a d'ailleurs toutes les chances d'être mal calibrée : une reprise soignée sur un support qui continue de bouger ne tient pas, et vous aurez payé deux fois.
Il faut y ajouter un point de mécanique assurantielle. Les contrats prévoient que l'assuré ne fasse pas disparaître le sinistre avant le passage de l'expert, en dehors des mesures conservatoires urgentes. Réparer d'abord, déclarer ensuite, n'est pas une renonciation formelle à vos droits, mais c'est le meilleur moyen d'obtenir un refus, ou une prise en charge réduite à ce qui reste démontrable. Le principe à retenir est simple : on sécurise, on ne restaure pas.
Ce que la dommages-ouvrage change concrètement
La dommages-ouvrage est l'assurance que doit souscrire celui qui fait construire, avant l'ouverture du chantier. Elle ne désigne pas de coupable : elle préfinance les réparations relevant de la garantie décennale, sans attendre qu'un juge ait déterminé les responsabilités, l'assureur se retournant ensuite contre qui de droit. Elle suit l'ouvrage : le propriétaire suivant en bénéficie, même s'il ne l'a pas souscrite et parfois même s'il en ignore l'existence.
La retrouver est donc le second réflexe, juste après le procès-verbal de réception. La police se cherche dans le dossier de construction, dans les pièces annexées à l'acte de vente, chez le notaire, auprès du constructeur ou du promoteur. Sur les documents qu'il faut conserver et pendant combien de temps, l'article après la réception : ce qu'il faut garder, et pour combien de temps donne la liste.
Le circuit est ensuite balisé : déclaration de sinistre décrivant précisément les désordres constatés, désignation d'un expert par l'assureur, prise de position de celui-ci dans un délai encadré par la loi et rappelé dans le contrat, puis, en cas d'acceptation, offre d'indemnité destinée à financer les réparations. Vous pouvez vous faire assister lors de l'expertise ; les constatations gagnent à être contradictoires. Une déclaration bien faite décrit les faits, les dates et les manifestations, elle ne propose pas de solution technique.
Si aucune dommages-ouvrage n'a été souscrite, tout n'est pas perdu, mais la route change : il reste l'action contre le constructeur et son assureur en responsabilité décennale, et ce chemin-là est plus long, souvent judiciaire, et suppose presque toujours une expertise. Raison de plus pour ne pas avoir recouvert les indices. Pour la vue d'ensemble des couvertures qui se croisent sur une façade, voir les assurances d'un ravalement : ce que couvre quoi.
L'ordre des gestes, avant de signer un devis
- Retrouver la date de réception et le procès-verbal, avec les réserves éventuelles et la preuve de leur levée.
- Rassembler le contrat de construction ou les marchés de travaux, les plans, les attestations d'assurance décennale des entreprises intervenues, la police dommages-ouvrage, les factures.
- Dater et documenter le désordre : photos repérées et datées, mesures, témoins posés sur les fissures, relevés espacés dans le temps, photos de l'intérieur en vis-à-vis.
- Déclarer par écrit, en recommandé avec accusé de réception : à l'assureur dommages-ouvrage s'il en existe une, et au constructeur, en décrivant les faits sans les qualifier juridiquement à sa place.
- Se limiter aux mesures conservatoires — bâcher, dévier une eau, sécuriser un élément instable — et les photographier avant, pendant, après.
- Faire constater contradictoirement, et seulement ensuite décider si un ravalement reste nécessaire, et sur quel périmètre.
Ce qui arrête l'horloge, et ce qui ne l'arrête pas
C'est le point le plus souvent ignoré, et le plus coûteux. Le délai de dix ans est un délai d'épreuve : le désordre doit apparaître dedans, et l'action doit être engagée dedans. Une lettre recommandée, même parfaitement rédigée, alerte le constructeur et constitue une pièce utile au dossier, mais elle n'arrête pas le décompte. Ce qui l'arrête est une démarche judiciaire, typiquement une demande d'expertise en référé, qui a de surcroît l'avantage de faire constater l'état des lieux avant toute intervention.
La conséquence pratique est nette. Si vous approchez de la neuvième année, le calendrier devient la première contrainte, avant même la technique : négocier trois mois de plus avec une entreprise pour affiner un devis peut coûter la totalité du recours. À l'inverse, si la réception date de dix-huit mois, vous êtes encore dans une zone confortable, et vous avez le temps de faire les choses dans l'ordre. Vis-à-vis de l'assureur dommages-ouvrage, c'est la déclaration de sinistre qui enclenche le mécanisme contractuel et ses propres délais.
Maison construite, maison achetée, façade déjà refaite
Le raisonnement se décline selon la façon dont vous êtes arrivé dans la maison. Si vous avez fait construire, vous êtes le maître d'ouvrage : les contrats sont à votre nom, la dommages-ouvrage devait être souscrite par vous, et vous agissez directement contre les entreprises intervenues.
Si vous avez acheté neuf, les garanties courent depuis la réception intervenue entre le promoteur et ses entreprises. Vos interlocuteurs, et vos documents, viennent de ce côté-là.
Si vous avez acheté d'occasion une maison de quatre à huit ans, retenez que la garantie décennale et la dommages-ouvrage suivent l'ouvrage et non le vendeur : vous héritez des années restantes. S'y ajoute, contre le vendeur cette fois, la garantie des vices cachés, dont la portée est très différente : elle suppose un défaut antérieur à la vente, non apparent, qui rend le bien impropre à son usage, et elle se heurte souvent à la clause d'exclusion qu'un vendeur non professionnel est en droit d'insérer — clause qui ne le protège plus s'il connaissait le désordre et l'a dissimulé. Une façade fraîchement repeinte juste avant une vente, avec des factures introuvables, est exactement le genre de détail qui se regarde à ce moment-là.
Dernier cas, fréquent et souvent mal identifié : la façade a déjà été refaite il y a moins de dix ans par une entreprise. Ce ravalement est lui-même un ouvrage, et l'entreprise qui l'a réalisé engage sa propre responsabilité. Un enduit posé il y a six ans qui se décolle relève d'abord d'elle, pas de la maison. Sur la façon de poser le problème sans partir en conflit inutile, voir quand on n'est pas d'accord avec l'entreprise.
Si aucune garantie ne joue : comment le prix se construit
Il arrive que la conclusion soit qu'aucune garantie ne couvre : le désordre est esthétique, le délai est passé, ou la cause est un défaut d'entretien. Le ravalement redevient alors un chantier ordinaire, et son prix se construit par postes, pas au feeling.
Ce que le devis doit faire apparaître : l'installation et l'échafaudage, avec la durée de location prévue ; les protections des abords et des menuiseries ; la préparation du support, qui est le poste le plus variable, du simple lavage au décapage complet ; le traitement des fissures et des zones décollées, avec la méthode et la surface concernée ; le système appliqué, nommé par sa nature et son épaisseur, avec le nombre de couches ; les points singuliers — appuis, seuils, corniches, encadrements — qui se comptent à part ; la reprise ou la dépose des accessoires ; l'évacuation des déchets ; la surface retenue et la façon dont elle a été mesurée.
Ce qui fait varier le total, à surface égale : la hauteur et donc le type d'échafaudage, l'accès et la place disponible autour de la maison, l'état réel du support une fois sondé, la solution technique retenue, la saison, et la distance de l'entreprise. Un devis qui ne dit pas sur quelle surface il porte ni quelle préparation il prévoit n'est pas comparable à un autre.
Pour obtenir un chiffre qui vaut pour votre maison, il n'y a qu'une méthode : faire venir plusieurs entreprises, exiger que chacune vienne voir et sonde le support, et leur donner le même énoncé écrit du besoin, afin que les écarts entre devis traduisent des choix techniques et non des malentendus. Un chiffre trouvé ailleurs, sur une autre maison, ne dit rien de la vôtre.
Questions fréquentes
Ma maison a huit ans et la façade est fissurée : je ravale ou je déclare ?
Vous déclarez d'abord, et vous ne faites poser aucun enduit avant qu'un constat ait été fait. À huit ans, la question du délai devient sérieuse : le désordre doit apparaître et l'action être engagée dans les dix ans qui suivent la réception. Rien ne vous empêche de faire chiffrer les travaux en parallèle, pour savoir de quel montant on parle, tant que vous ne les lancez pas.
La garantie décennale suit-elle la maison quand elle est vendue ?
Oui. Elle est attachée à l'ouvrage et bénéficie aux propriétaires successifs, pour les années restant à courir depuis la réception initiale. Il en va de même pour la dommages-ouvrage. Ce qui ne suit pas, ce sont les documents : ils se réclament au vendeur, et à défaut au constructeur ou au notaire.
Puis-je faire réparer d'abord et me faire rembourser ensuite ?
C'est le scénario qui échoue le plus souvent. Les contrats supposent que l'expert puisse constater le sinistre, et la charge de la preuve pèse sur celui qui réclame. En dehors des mesures conservatoires urgentes, que l'on documente soigneusement, réparer avant tout constat revient à demander un remboursement pour un désordre que plus personne ne peut examiner.
Une lettre recommandée suffit-elle à préserver mon recours ?
Non, et c'est un malentendu coûteux. Elle date votre réclamation, elle nourrit le dossier, elle est indispensable. Mais elle n'interrompt pas le délai de dix ans. Seule une démarche judiciaire le fait, la plus courante étant la demande d'expertise en référé, qui fige aussi l'état de la façade avant travaux.
La façade est seulement sale : quelque chose peut-il jouer ?
Non. Les salissures, mousses, coulures et ternissements sont du vieillissement normal : aucune garantie ne les couvre, quel que soit l'âge de la maison. C'est un entretien, à programmer selon l'exposition et l'état du revêtement, et non un litige. La seule vraie question devient alors celle du bon moment.