la rédaction
Un défaut de façade apparaît, l'entreprise n'existe plus : que faire
L'entreprise a disparu, mais son assurance ne disparaît pas avec elle. Retrouver l'assureur décennal d'une société radiée, et les voies qui restent ensuite.
•Vos droits / 10 min de lecture
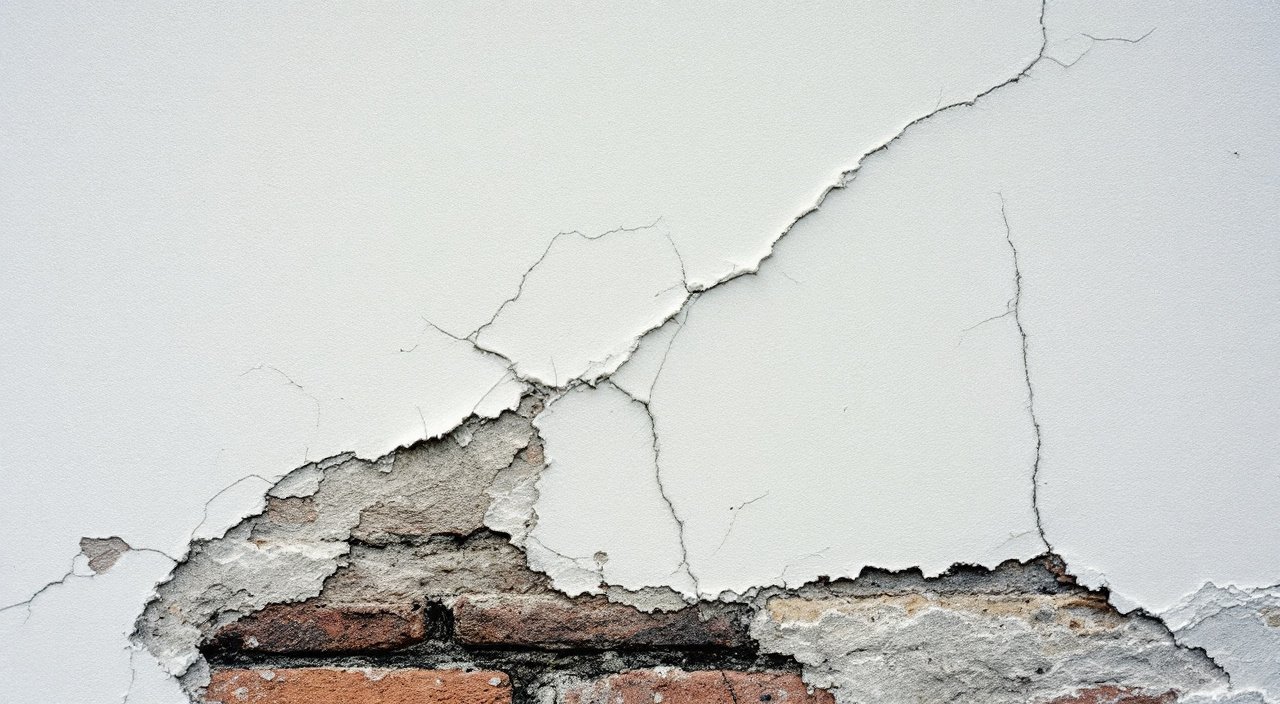
Un matin, vous remarquez une cloque sur l'enduit du pignon. Elle grossit. Vous cherchez le nom de l'entreprise qui a fait le ravalement il y a quelques années, vous composez le numéro : il ne fonctionne plus. Le site a disparu. Vous cherchez sur internet, et vous tombez sur une mention de radiation, ou sur rien du tout.
La réaction la plus fréquente, à cet instant, est de considérer que l'affaire est perdue. Elle ne l'est pas nécessairement, et c'est le point le plus important de cet article. L'entreprise qui a réalisé vos travaux avait, en principe, une assurance. Cette assurance, elle, ne disparaît pas avec l'entreprise. Le contrat a été souscrit pour couvrir les chantiers réalisés pendant sa période de validité, et il continue de produire ses effets après la fermeture de l'entreprise.
Votre travail consiste donc à retrouver, non pas l'entreprise, mais son assureur. Et à le faire vite, parce que la question du temps se pose ici de manière déterminante.
Ce qui vous protège, et ce qui ne vous protège pas
Trois mécanismes différents peuvent jouer, et les confondre fait perdre du temps.
L'assurance de responsabilité décennale de l'entreprise. C'est la voie principale. Elle couvre les dommages graves affectant l'ouvrage, sur une durée dont le nom même de la garantie donne l'ordre d'idée, à compter de la réception. C'est un contrat obligatoire pour ce type de travaux. C'est aussi le contrat que vous cherchez.
L'assurance dommages-ouvrage, si elle a été souscrite. C'est une assurance que le maître d'ouvrage — vous, ou le propriétaire précédent — souscrit avant l'ouverture du chantier. Son intérêt est considérable dans votre situation : elle indemnise sans attendre qu'on détermine qui est responsable. Elle est souvent absente sur un chantier de maison individuelle, parce qu'elle est peu proposée aux particuliers, mais vérifiez systématiquement : si elle existe, c'est par elle qu'il faut commencer. Elle figurerait dans les documents remis à l'époque, ou dans l'acte de vente si les travaux sont antérieurs à votre achat.
Les autres garanties. La garantie de parfait achèvement et la garantie de bon fonctionnement ont leur utilité, mais leurs durées sont courtes et différentes l'une de l'autre. Si votre chantier est ancien, elles sont probablement épuisées. Ne perdez pas de temps à les explorer avant d'avoir vérifié la décennale. La répartition complète est décrite dans les assurances d'un ravalement : ce que couvre quoi.
Et ce qui ne vous protège pas : un défaut d'aspect, une salissure, un vieillissement normal, un défaut d'entretien. La décennale n'est pas une garantie de satisfaction. Elle vise des dommages d'une certaine gravité, ceux qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Une teinte qui a passé n'entre pas dans ce champ ; un enduit qui se décolle sur des surfaces entières et laisse l'eau atteindre la maçonnerie, c'est une autre affaire.
Étape un : retrouver le nom exact et le numéro d'identification
Sans identifiant précis, aucune recherche n'aboutit. Il vous faut la dénomination exacte de l'entreprise et son numéro d'identification — celui qui figure obligatoirement sur ses documents commerciaux.
Où chercher, dans l'ordre de probabilité :
- le devis signé et les factures, qui portent la dénomination sociale, l'adresse du siège, le numéro d'identification, et très souvent le nom de l'assureur et le numéro de contrat ;
- l'attestation d'assurance qui vous a été remise avant le chantier — c'est le document en or, et c'est celui qu'on jette ;
- le procès-verbal de réception, s'il a été établi ;
- vos relevés bancaires, où le libellé du virement porte souvent le nom exact du bénéficiaire ;
- votre messagerie, en cherchant sur le nom approximatif : un ancien courriel comporte presque toujours une signature complète ;
- l'acte de vente, si les travaux ont été réalisés par un propriétaire précédent : le notaire y a parfois annexé les pièces relatives aux travaux récents ;
- votre dossier de demande d'autorisation d'urbanisme, s'il en fallait une, déposé en mairie et consultable.
C'est ici que l'on mesure la valeur de ce qu'on conserve après un chantier. La liste des pièces à garder, et pour combien de temps, est détaillée dans après la réception : ce qu'il faut garder — et sa raison d'être est exactement la situation que vous vivez.
Étape deux : établir ce qu'est devenue l'entreprise
« Elle n'existe plus » recouvre plusieurs réalités très différentes.
Elle a cessé son activité et s'est radiée volontairement. Le dirigeant est vivant, joignable, et n'a pas nécessairement disparu. Sa responsabilité personnelle peut rester engagée selon la forme juridique de l'entreprise.
Elle a été liquidée. Un mandataire a été désigné. C'est lui, et non l'ancien dirigeant, qui est l'interlocuteur — et il détient les archives, y compris les contrats d'assurance.
Elle a été rachetée ou absorbée. Une autre société a repris l'activité, et parfois les engagements. Cela change beaucoup de choses.
Le dirigeant a recréé une entreprise sous un autre nom. Cas fréquent dans le bâtiment. La nouvelle structure n'est pas juridiquement tenue par les chantiers de l'ancienne, mais le dirigeant connaît le chantier, connaît son ancien assureur, et n'a souvent aucune envie d'un conflit local.
Où l'établir : les registres publics des entreprises permettent de consulter gratuitement la situation d'une société à partir de son numéro d'identification, et de savoir si une procédure collective a été ouverte. Les annonces légales publient les décisions de liquidation avec le nom du mandataire désigné. Le greffe du tribunal compétent peut délivrer un extrait. Aucun de ces documents ne coûte cher et tous s'obtiennent en ligne ou par courrier.
Ces démarches recoupent celles décrites dans l'entreprise dépose le bilan en cours de chantier, à ceci près qu'ici le chantier est terminé depuis longtemps : vous ne cherchez pas à faire finir des travaux, vous cherchez une couverture.
Étape trois : retrouver l'assureur
C'est l'objectif réel de toute la démarche. Plusieurs chemins mènent au même endroit, essayez-les dans cet ordre.
Le chemin direct : vos documents. L'attestation d'assurance porte le nom de l'assureur et le numéro de contrat. Beaucoup de devis mentionnent aussi l'assureur en pied de page, en petits caractères. Relisez vos documents avec cette question précise en tête ; on y trouve souvent ce qu'on n'y avait jamais cherché.
Le mandataire liquidateur. S'il y a eu liquidation, il détient les archives de l'entreprise. Écrivez-lui une demande courte : vous êtes propriétaire, tels travaux ont été réalisés à telle date, un désordre est apparu, vous demandez communication de l'identité de l'assureur décennal et du numéro de police en vigueur à la date de la réception. Ces demandes sont courantes et généralement traitées.
L'ancien dirigeant. S'il est joignable, il donnera souvent l'information de bonne grâce : elle ne lui coûte rien et l'assurance existe précisément pour cela.
Le notaire, si les travaux ont été faits par un vendeur avant votre achat.
Votre propre assureur habitation. Deux raisons : il peut vous couvrir au titre d'une protection juridique, et il dispose de moyens de recherche que vous n'avez pas. Appelez et posez la question sans détour.
Une organisation professionnelle du bâtiment, si l'entreprise en était adhérente. Elle ne communiquera pas n'importe quoi à n'importe qui, mais un propriétaire sinistré qui expose sa situation obtient parfois une orientation utile.
Un point de méthode : écrivez, ne téléphonez pas seulement. Chaque demande envoyée par courriel ou par lettre construit la preuve que vous avez agi, et la date à laquelle vous l'avez fait. C'est utile si un jour on vous oppose votre inaction.
Étape quatre : constituer le dossier de sinistre
Une fois l'assureur identifié, la déclaration doit tenir debout toute seule. Ce qu'elle contient :
- l'identification du chantier : adresse, nature des travaux, date de réception, nom de l'entreprise et son numéro ;
- les pièces contractuelles : devis, factures, procès-verbal de réception ;
- la description du désordre : où il se situe, comment il se manifeste, depuis quand vous l'avez constaté ;
- la date de première constatation, qui est une information importante et qu'il vaut mieux ne pas laisser dans le flou ;
- des photographies datées, générales puis rapprochées, avec un élément d'échelle ;
- tout élément antérieur : photographies d'avant travaux, comptes rendus de chantier, échanges avec l'entreprise à l'époque.
Et une chose à ne pas faire : réparer avant que le désordre ait été constaté. C'est le réflexe naturel, et c'est celui qui ferme la porte. Un dommage réparé ne s'expertise plus. Si l'urgence commande d'intervenir pour éviter que la situation s'aggrave, faites-le, mais photographiez abondamment avant, conservez les factures de l'intervention d'urgence, et prévenez l'assureur immédiatement.
Si l'entreprise n'était pas assurée, ou si l'assureur reste introuvable
Cela arrive, et il faut le dire franchement : la situation est alors nettement moins favorable. Ce qu'il reste :
La responsabilité personnelle du dirigeant, selon la forme juridique qu'avait l'entreprise. Une entreprise individuelle et une société à responsabilité limitée ne se traitent pas de la même façon. C'est une question de droit, à poser à un professionnel, pas à un moteur de recherche.
Un fonds de garantie, s'il en existe un applicable à votre cas. Ce n'est pas systématique et cela dépend de la nature du dommage. Un service public d'information sur le logement vous dira en un rendez-vous si cette voie existe pour vous.
Votre assurance habitation, si le dommage a entraîné un sinistre couvert par ailleurs — une infiltration ayant abîmé l'intérieur, par exemple. Le désordre de façade lui-même n'est pas couvert, mais ses conséquences peuvent l'être.
Et, à défaut, la reprise à vos frais. Ce n'est pas un échec de votre démarche : c'est le résultat d'une absence d'assurance chez celui qui devait en avoir une. Dans ce cas, faites-vous établir plusieurs devis de reprise et traitez le sujet comme un nouveau chantier, en appliquant cette fois toutes les vérifications préalables décrites dans les questions à poser à un façadier avant de signer.
La leçon, pour le chantier suivant
Elle tient en une phrase : exigez l'attestation d'assurance avant le début des travaux, vérifiez qu'elle couvre bien l'activité et la période, et rangez-la avec les factures. Une attestation demandée avant la signature est délivrée sans difficulté par une entreprise qui en a une ; la même demandée dix ans plus tard, à une entreprise disparue, coûte des mois de recherche.
Vérifiez trois choses sur l'attestation : le nom de l'assuré correspond exactement à celui qui figure sur votre devis ; l'activité déclarée couvre les travaux que vous commandez ; les dates de validité incluent la période de votre chantier. Une attestation valable pour une activité de peinture ne couvrira pas nécessairement des travaux d'enduit.
Et si votre maison a moins de dix ans, ou si les travaux sont récents, l'autre chemin existe peut-être encore : voir maison de moins de dix ans : ravaler ou faire jouer les garanties, et faire venir un expert pour établir la nature du désordre avant toute démarche.
Décrire le désordre correctement, parce que c'est la description qui décide
Un même défaut peut être présenté de deux manières : l'une ouvre un dossier, l'autre le fait classer. Il ne s'agit pas d'exagérer, il s'agit de dire ce qui compte.
Ce qu'on regarde, pour un désordre de façade : son étendue, son évolution, et ses conséquences. Une cloque isolée qui n'a pas bougé depuis deux ans ne raconte pas la même histoire qu'un décollement qui gagne un mètre carré par saison. Une fissure sèche n'est pas une fissure par laquelle l'eau entre.
Ce qu'il faut donc noter, dès la première constatation :
- la date à laquelle vous l'avez vu pour la première fois, même approximative, et ce qui vous l'a fait remarquer ;
- son emplacement précis : quelle façade, quelle orientation, à quelle hauteur, par rapport à quel élément repérable ;
- son étendue, mesurée avec un mètre, pas estimée à l'œil ;
- ce qui se passe à l'intérieur en face : une trace d'humidité, un décollement de papier peint, une odeur ;
- l'évolution : reprenez une photographie du même point, du même endroit, à quelques semaines d'intervalle. Deux images comparables datées valent plus qu'une description.
Ce qui affaiblit un dossier : un vocabulaire approximatif, une date d'apparition floue, et l'absence de tout élément antérieur. Ce qui le renforce : des faits datés, mesurés, photographiés, et le simple fait d'avoir écrit à l'assureur tôt.
Le calendrier de la démarche
Pour ne pas s'éparpiller, voici l'ordre dans lequel avancer, chaque étape ne dépendant que de la précédente.
Immédiatement : photographier, mesurer, dater. Ne rien réparer. Chercher dans vos papiers l'attestation d'assurance et le nom exact de l'entreprise.
Dans les jours qui suivent : consulter les registres publics à partir du numéro d'identification, pour savoir ce qu'est devenue l'entreprise. Appeler votre assureur habitation pour vérifier votre protection juridique.
Ensuite : écrire au mandataire, à l'ancien dirigeant, ou directement à l'assureur si vous l'avez identifié. Une lettre, une demande claire, des pièces jointes.
En parallèle, et sans attendre la réponse : faire établir un avis technique si le désordre évolue, et un ou deux devis de reprise. Ils serviront quoi qu'il arrive — pour chiffrer le préjudice si la garantie joue, pour décider si elle ne joue pas.
Enfin : ne jamais laisser un dossier en sommeil sans relance datée. Un silence prolongé de votre part est le principal argument qu'on vous opposera.
Questions fréquentes
Combien de temps ai-je pour agir ?
Il existe un délai, il court à partir de la réception des travaux, et il n'est pas le même selon la garantie invoquée. Ne l'estimez pas : faites-le calculer. Un service public d'information sur le logement, une association de consommateurs ou un avocat vous le confirmeront à partir de la date exacte de votre réception. Ce qui est certain, c'est que le temps joue contre vous : engagez la recherche de l'assureur dès la constatation du désordre, sans attendre d'être sûr de vos droits.
Le dirigeant a créé une nouvelle société. Puis-je me retourner contre elle ?
En principe non, la nouvelle structure étant une personne juridique distincte, sauf si elle a repris les engagements de l'ancienne — ce qui se vérifie. Cela dit, contactez-le : il connaît le chantier et son ancien assureur, et il a souvent intérêt à ce que l'affaire se règle sans bruit dans une commune où il continue de travailler. La démarche amiable ne vous coûte rien et vous fait parfois gagner l'essentiel : le nom de l'assureur.
L'assureur me répond que le désordre n'entre pas dans la garantie. Que faire ?
Demandez la position par écrit, avec sa motivation. Vous saurez alors sur quel point porte le désaccord : la nature du dommage, sa gravité, sa date d'apparition ou son rattachement aux travaux. C'est à ce moment qu'un avis technique indépendant devient utile, ainsi qu'un examen de votre protection juridique. Une réponse orale négative n'est pas une décision ; une lettre motivée en est une, et elle se conteste.
Faut-il un avocat dès le début ?
Pas nécessairement pour la recherche de l'assureur, que vous pouvez mener seul. Il devient utile quand il faut qualifier juridiquement le désordre, apprécier un délai, ou répondre à un refus motivé. Vérifiez d'abord votre protection juridique : elle prend souvent en charge cette intervention, et beaucoup de propriétaires l'ignorent.
Puis-je vendre ma maison avec ce désordre non réglé ?
Vous pouvez vendre, mais vous devez informer l'acquéreur de ce que vous savez. Taire un désordre connu expose à des suites bien plus lourdes que la moins-value qu'il occasionne. Précisez aussi où en est la démarche auprès de l'assureur : un dossier en cours, correctement documenté, se transmet et garde sa valeur. Voir vendre, louer, transmettre le dossier de sa maison.
J'ai perdu tous mes documents. Est-ce fini ?
Non, mais c'est plus long. Reconstituez à partir de vos relevés bancaires pour retrouver le nom exact, puis interrogez les registres publics d'entreprises avec ce nom, puis le mandataire s'il y en a eu un. Beaucoup de dossiers se rouvrent à partir d'un simple libellé de virement retrouvé dans un ancien relevé.